06 Modelo estructural y mediación (H1 a H4)
1. Especificación
- SEM (modelo de ecuaciones estructurales) latente, estimado por máxima verosimilitud en semopy, con corrección de Satorra-Bentler para los índices de ajuste.
- GSTH (gestión sostenible del talento humano) como variable latente medida por sus 5 dimensiones (promedio de 5 ítems cada una, “parcelas”). Esta es la especificación más defendible porque el AFC (análisis factorial confirmatorio) respaldó la GSTH de segundo orden (nota 04) y evita estimar por separado dimensiones que no se distinguen entre sí.
- Desarrollo organizacional (DO), mediador declarado en el instrumento y en H4, medido por los ítems 51 a 55.
- Sostenibilidad empresarial (SE): se probaron varias definiciones (ver sección 3).
- Mediación: efecto indirecto a·b con IC 95 % bootstrap percentil de 2000 remuestreos del SEM latente completo (las 2000 réplicas convergieron en todos los modelos). Coeficientes estandarizados.
- Contraste: el mismo modelo con puntajes compuestos estandarizados y regresión (bootstrap de 2000), y una versión con control de la institución.
2. Modelo principal: GSTH → DO → SE (ítems 56-60)
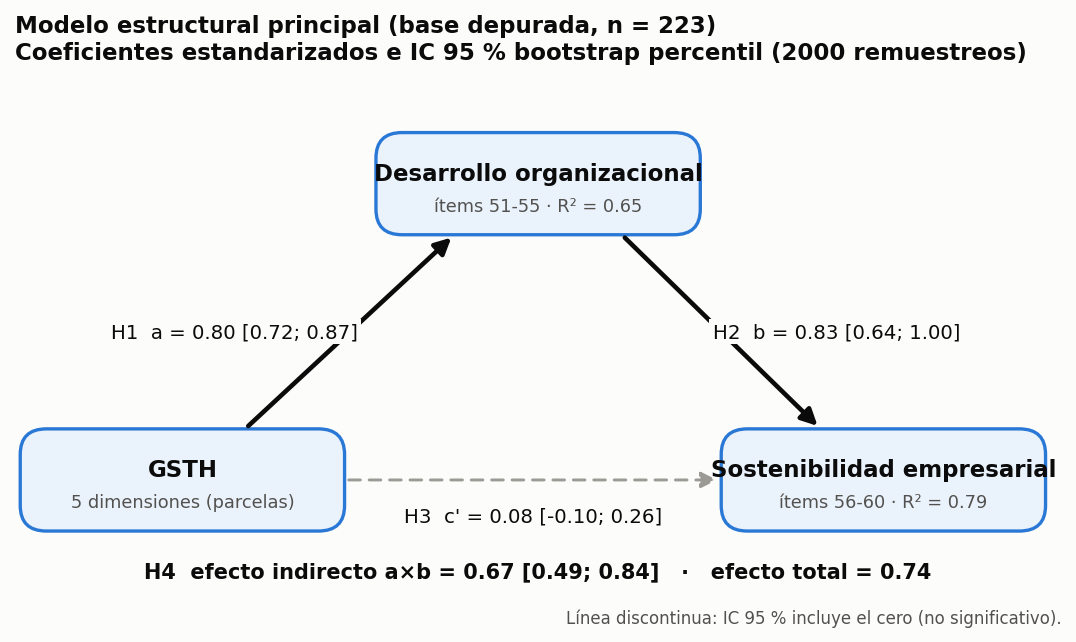
| Ruta | Hipótesis | β | IC 95 % bootstrap | Decisión |
|---|---|---|---|---|
| GSTH → DO (a) | H1 | 0,805 | [0,717; 0,871] | Se apoya |
| DO → SE (b) | H2 | 0,827 | [0,637; 0,997] | Se apoya |
| GSTH → SE, efecto directo (c’) | H3 | 0,077 | [-0,103; 0,258] | No significativo |
| GSTH → SE, efecto total (c) | H3 | 0,743 | [0,645; 0,822] | Se apoya (efecto total) |
| Efecto indirecto (a·b) | H4 | 0,666 | [0,495; 0,839] | Se apoya: mediación total |
R² de DO = 0,648; R² de SE = 0,794. El efecto indirecto representa el 90 % del efecto total.
Ajuste: χ²(87) = 232,8; CFI = 0,957; TLI = 0,948; RMSEA = 0,087; SRMR = 0,047; con corrección SB: CFI = 0,941; RMSEA = 0,060. Ajuste aceptable (CFI > 0,95 y SRMR < 0,08; RMSEA en el límite, mejor con corrección).
Robustez
| Escenario | a | b | c’ [IC 95 %] | Indirecto [IC 95 %] | CFI |
|---|---|---|---|---|---|
| Depurada, SEM latente (principal) | 0,805 | 0,827 | 0,077 [-0,103; 0,258] | 0,666 [0,495; 0,839] | 0,957 |
| Solo HCC (n = 172) | 0,847 | 0,761 | 0,157 [-0,076; 0,370] | 0,644 [0,421; 0,872] | 0,956 |
| Original (n = 503) | 0,746 | 0,827 | 0,102 [0,012; 0,196] | 0,617 [0,534; 0,697] | 0,917 |
| Depurada, puntajes compuestos | 0,785 | 0,728 | 0,127 [0,011; 0,263] | 0,572 [0,426; 0,713] | No aplica |
| Depurada, compuestos con control de institución (EE HC3) | 0,805 | 0,715 | 0,151 (p = .018) | No aplica | No aplica |
El efecto indirecto es estable en todos los escenarios. El efecto directo c’ es pequeño (0,08 a 0,16) y su significación depende de la especificación: no es significativo en el SEM latente (que corrige el error de medida), y es marginalmente significativo con puntajes compuestos o con la base duplicada (cuya n artificialmente grande estrecha los intervalos). La conclusión defendible es mediación total o casi total.
3. ¿Qué pasa si cambia el mediador o la variable dependiente?
Todos los modelos en la base depurada, n = 223.
| Modelo | Mediador | VD | a | b | c’ [IC 95 %] | Indirecto [IC 95 %] | R² VD | CFI | RMSEA |
|---|---|---|---|---|---|---|---|---|---|
| A Principal | DO | SE ítems 56-60 | 0,805 | 0,827 | 0,077 [-0,103; 0,258] | 0,666 [0,495; 0,839] | 0,794 | 0,957 | 0,087 |
| B Clima como mediador (Cap. II) | Clima | SE ítems 56-60 | 0,942 | 0,013 | 0,729 [0,129; 1,365] | 0,012 [-0,641; 0,619] | 0,549 | 0,953 | 0,086 |
| C VD según Cap. III (TBL) | DO | Clima + compromiso + satisfacción + CVL + desempeño | 0,805 | 0,372 | 0,643 [0,501; 0,791] | 0,300 [0,173; 0,419] | 0,938 | 0,928 | 0,118 |
| D VD ampliada | DO | 6 dimensiones (C + ítems 56-60) | 0,806 | 0,495 | 0,520 [0,373; 0,681] | 0,399 [0,263; 0,521] | 0,930 | 0,918 | 0,121 |
| E “Desempeño económico” | DO | Desempeño laboral (46-50) | 0,805 | 0,635 | -0,088 [-0,295; 0,122] | 0,511 [0,308; 0,733] | 0,321 | 0,937 | 0,107 |
| F “Desempeño social” | DO | Compromiso + satisfacción + CVL | 0,805 | 0,493 | 0,509 [0,371; 0,668] | 0,397 [0,268; 0,514] | 0,906 | 0,955 | 0,103 |
| G “Desempeño ambiental” (Cap. III) | DO | Clima (26-30) | 0,804 | -0,077 | 1,003 [0,864; 1,141] | -0,062 [-0,200; 0,067] | 0,889 | 0,952 | 0,093 |
CVL = calidad de vida laboral; TBL = triple resultado (Triple Bottom Line). Los resultados de la base original y de HCC para los modelos A a D están en las hojas 6a y 6b del Excel y van en la misma dirección.
Lectura en lenguaje claro
- Si la sostenibilidad se mide con los ítems 56 a 60 (lo que dice el instrumento): la GSTH se asocia con la sostenibilidad casi por completo a través del desarrollo organizacional. H1, H2 y H4 se apoyan; H3 solo se apoya como efecto total, no como efecto directo.
- Si el mediador es el clima organizacional (lo que dice el Cap. II): no hay mediación (indirecto = 0,01, con un intervalo enorme). La razón es técnica, no sustantiva: la GSTH y el clima correlacionan 0,94 a nivel latente, de modo que el modelo no puede separar sus efectos (colinealidad; los intervalos de b y c’ son muy anchos). El clima no puede usarse como mediador con este instrumento.
- Si la sostenibilidad se define como en el Cap. III (clima + compromiso + satisfacción + CVL + desempeño): la mediación pasa a ser parcial (indirecto 0,30; directo 0,64) y la R² sube a 0,94. Ese R² tan alto no es un hallazgo: refleja que la “variable dependiente” está hecha en buena parte de las mismas percepciones que la independiente (clima es casi idéntico a GSTH; CVL repite contenidos de bienestar). Además este modelo ajusta peor (RMSEA = 0,118).
- Por componentes del TBL: con el “desempeño económico” (desempeño laboral autoinformado) la mediación es total y la R² es modesta (0,32); con el “social”, parcial; con el “ambiental” (clima) no hay mediación porque clima es, empíricamente, parte de la GSTH. Ninguno de los tres componentes mide desempeño económico, social o ambiental de la institución: son percepciones y actitudes individuales.
Implicación para la tesis
La conclusión sobre H3 y H4 depende de cómo se defina la variable dependiente. Héctor debe escoger una sola definición, justificarla en el Cap. III y mantenerla en el Cap. IV. La recomendación es usar los ítems 56 a 60 como sostenibilidad empresarial (es lo que el instrumento declara medir y lo que mejor ajusta) y tratar clima, compromiso, satisfacción, CVL y desempeño como resultados intermedios o variables descriptivas, corrigiendo la incoherencia del “desempeño ambiental = clima organizacional”.
4. Cautelas de interpretación
- Diseño transversal: los coeficientes son asociaciones estructurales, no efectos causales. Términos como “influye” deben matizarse (“se asocia”, “es consistente con”).
- Sesgo de método común sustancial (nota 05): los coeficientes son límites superiores.
- DO y SE (56-60) casi se confunden (r latente = 0,89; HTMT = 0,90): parte del camino b refleja solapamiento de contenido (por ejemplo, 53 “procesos de mejora continua” y 59 “la sostenibilidad forma parte de la estrategia”).
- Base: los resultados son provisionales hasta resolver la duplicación (nota 01). Con la base original las conclusiones no cambian, pero los intervalos son artificialmente estrechos.
- semopy no ofrece estimación WLSMV para ítems ordinales; se recomienda replicar el modelo A en lavaan (R) con
estimator = "WLSMV"o"MLR"antes de la versión final.
Qué escribir en la tesis
Párrafo modelo (provisional; base depurada, n = 223). Las hipótesis se contrastaron mediante un modelo de ecuaciones estructurales en el que la gestión sostenible del talento humano se especificó como variable latente medida por sus cinco dimensiones, el desarrollo organizacional como mediador (ítems 51 a 55) y la sostenibilidad empresarial como variable dependiente (ítems 56 a 60). El modelo mostró un ajuste aceptable (χ²(87) = 232,8; CFI = 0,957; TLI = 0,948; RMSEA = 0,087; SRMR = 0,047; con corrección de Satorra-Bentler, CFI = 0,941 y RMSEA = 0,060). La gestión sostenible del talento humano se asoció positivamente con el desarrollo organizacional (β = 0,805; IC 95 % [0,717; 0,871]), lo que respalda H1, y este con la sostenibilidad empresarial (β = 0,827; IC 95 % [0,637; 0,997]), lo que respalda H2. El efecto total de la gestión sostenible del talento humano sobre la sostenibilidad fue significativo (β = 0,743; IC 95 % [0,645; 0,822]), pero el efecto directo, una vez incluido el mediador, no lo fue (β = 0,077; IC 95 % [-0,103; 0,258]); por tanto, H3 se respalda solo en términos de efecto total. El efecto indirecto, estimado con 2000 remuestreos bootstrap, fue significativo (β = 0,666; IC 95 % [0,495; 0,839]) y representó el 90 % del efecto total, lo que indica una mediación total del desarrollo organizacional y respalda H4. El modelo explicó el 64,8 % de la varianza del desarrollo organizacional y el 79,4 % de la sostenibilidad empresarial. Los resultados se replicaron con la submuestra de una sola institución (efecto indirecto = 0,644; IC 95 % [0,421; 0,872]). Cuando se empleó el clima organizacional como mediador, el efecto indirecto no fue significativo (β = 0,012; IC 95 % [-0,641; 0,619]), debido a la elevada colinealidad entre clima y gestión sostenible del talento humano (r latente = 0,94). Dado el diseño transversal y la presencia de varianza de método común, estos coeficientes se interpretan como asociaciones y no como efectos causales.
Ver también: 04 Validez de constructo (AFE y AFC), 05 Sesgo de método común.
Tus sugerencias sobre esta página
Pulsa el micrófono y comenta lo que quieras: qué cambiarías, qué falta, qué no refleja tu postura. La grabación le llega a Juan Camilo, que la transcribe y ajusta la tesis. Los cambios quedan registrados en la Bitácora de cambios.